出来事の日付:2026年10月29日
Electrekが報じた米太陽エネルギー産業協会(SEIA)とBenchmark Mineral Intelligenceの数値によると、米国は2026年第2四半期に、過去最高となる20.2ギガワット時(GWh)の蓄電池を導入した。これにより上半期の導入量は30.8GWhとなり、前年同期を23%上回った。
四半期の合計のうち、電力系統向けの大規模蓄電池が約18GWhを占めた。アリゾナ州の4件、カリフォルニア州の2件、ユタ州の1件の計7プロジェクトが、それぞれ少なくとも1GWhを導入した。アリゾナ州の導入量は6.2GWhで、単独の州として過去最大の四半期合計を記録した。テキサス州は3.8GWh、カリフォルニア州は3.6GWhを導入した。
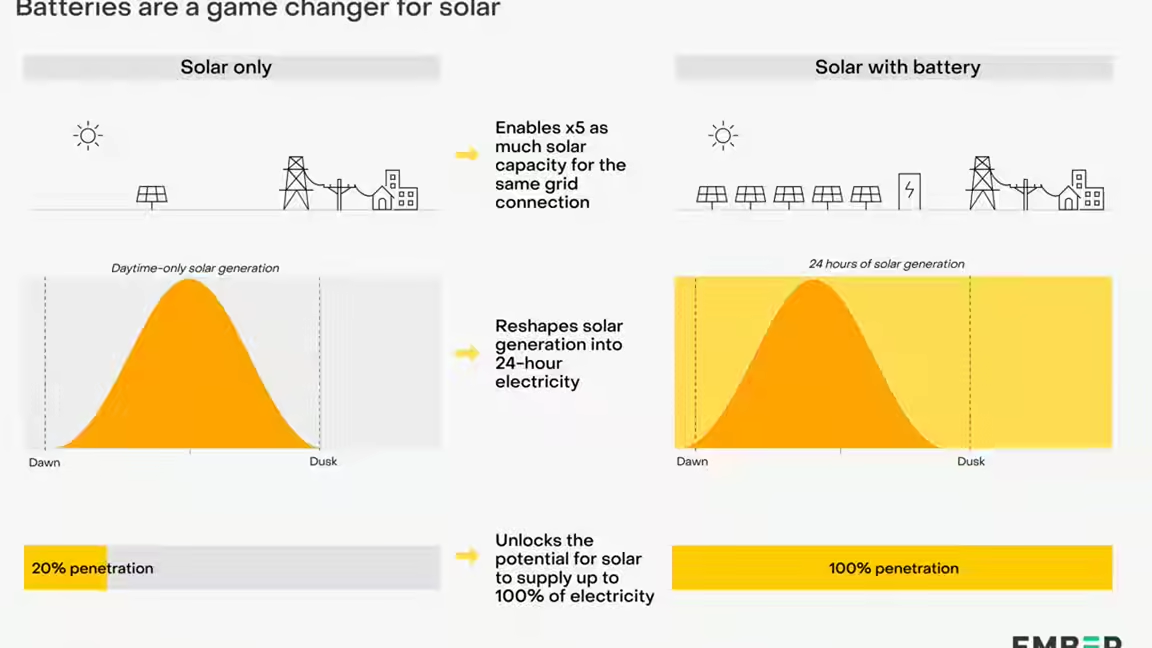
プロジェクトは、太陽光発電と組み合わせた蓄電池と、独立型のシステムに分かれた。この四半期に導入された電力系統向けの蓄電容量の44%を太陽光発電併設型が占め、残る56%は独立型の蓄電池だった。どちらの構成も、電力供給が豊富な時間帯に充電し、需要や価格が上昇したときに放電することで、電気を使う時間をずらせる。この機能は、太陽光の発電量が減る一方で冷房需要がなお高止まりし得る、暑い日の夕方に特に役立つ。
報告書によると、2026年の最初の8カ月間に蓄電池が米国の電力系統に供給した電力量は、2025年通年を上回った。国内で稼働する蓄電容量の10%超が、第2四半期だけで運転を開始した。Benchmarkは2030年までの蓄電池導入量予測を11.5%引き上げ、683GWhとした。現在、2026年中の導入量を約71GWhと見込んでおり、これは2025年より約20%多い。
成長は市場の各部門に均等に広がったわけではない。住宅向けの導入量は、この四半期に657メガワット時(MWh)へと減少し、前年同期を27%下回った。報告書は、その一因として、連邦政府の住宅向けクリーンエネルギー税額控除の廃止と、優遇措置の変更前に導入が2025年へ前倒しされたことを挙げた。Benchmarkは、家庭用蓄電池の導入量が2025年の56%増から転じ、今年は通年で16%減少すると予測している。
商業・産業向けの導入量は約1.8GWhに達した。Benchmarkは、開発事業者が電力系統の制約や急激な負荷変動に対応するため、蓄電池と施設内の発電設備を組み合わせるようになり、データセンターが重要な需要源になると見ている。製造も拡大した。Teslaはテキサス州に3カ所目のMegafactoryを開設した。Megapackを年間50GWh生産できるよう設計された工場で、米国産のリン酸鉄リチウム電池セルを使用した製品の出荷も開始した。
今回の四半期の数値は、電力系統向け蓄電池の市場が、カリフォルニア州とテキサス州への集中から、より幅広い地域での導入へと移行しつつあることを示している。アリゾナ州での急増が最も明確な例だった。このペースは、電力需要が増加する中で蓄電池の役割が拡大していることも浮き彫りにする。ただし、今後の予測は、プロジェクトの許認可、系統接続、機器の供給、将来の政策変更に引き続き左右される。